Oui, la facturation électronique concerne les auto-entrepreneurs, y compris en franchise en base de TVA : depuis le 1er septembre 2026, vous devez pouvoir recevoir les factures de vos fournisseurs via une plateforme agréée (PA), et au plus tard le 1er septembre 2027 vous devrez émettre des factures électroniques à vos clients professionnels et transmettre les données de vos ventes aux particuliers (e-reporting). La seule démarche réellement urgente aujourd'hui est donc de choisir votre solution de réception ; l'émission se prépare pour 2027. Ce guide reprend les règles publiées par la DGFiP et Service Public Entreprendre, les cas propres à la micro-entreprise (franchise de TVA, clients particuliers, absence de logiciel) et une check-list concrète.
En bref
Un auto-entrepreneur est-il vraiment concerné par la facture électronique ?
La confusion vient de la TVA. En franchise en base, vous ne facturez pas de TVA, mais vous restez un assujetti : une personne qui exerce une activité économique de manière indépendante. Or la réforme vise les assujettis, quel que soit leur régime. La fiche de la DGFiP consacrée à la facturation électronique précise qu'elle couvre les opérations entre assujettis établis en France « y compris les franchisés en base ».
Service Public Entreprendre le confirme : les obligations s'appliquent aux micro-entreprises, « y compris celles bénéficiant de la franchise en base de TVA ». Une micro-entreprise y est définie comme une entreprise de moins de 10 salariés dont le chiffre d'affaires annuel ou le total de bilan est inférieur à 2 millions d'euros : c'est le cas de la quasi-totalité des auto-entrepreneurs.
Activité exonérée : la réception reste obligatoire
Si votre activité est exonérée de TVA et dispensée de facturation (certaines activités de santé ou d'enseignement, par exemple), vos propres factures sortent du dispositif. Mais la DGFiP rappelle que vous devez tout de même pouvoir recevoir les factures électroniques de vos fournisseurs depuis le 1er septembre 2026.
Quelles dates s’appliquent à une micro-entreprise ?
La FAQ officielle de la DGFiP (version du 1er septembre 2026) fixe le calendrier suivant pour les micro-entreprises :
| Obligation | Date pour un auto-entrepreneur | Ce que vous faites concrètement |
|---|---|---|
| Recevoir les factures électroniques | Depuis le 1er septembre 2026 | Choisir une plateforme agréée de réception, directement ou via votre logiciel |
| Émettre des factures électroniques (clients professionnels établis en France) | Au plus tard le 1er septembre 2027 | Passer par une PA ; un PDF envoyé par mail ne suffira plus pour ces clients |
| E-reporting des ventes aux particuliers et à l’étranger | Au plus tard le 1er septembre 2027 | Transmettre des données agrégées via votre PA |
| E-reporting des paiements (prestations de services) | Au plus tard le 1er septembre 2027 | Déclarer les encaissements, via le statut « Encaissée » ou un flux dédié |
| Nouvelles mentions sur facture | 1er septembre 2027 pour les micro-entreprises, selon Service Public Entreprendre | SIREN du client professionnel, nature des opérations, adresse de livraison si différente |
Vous pouvez commencer avant 2027
L'émission volontaire est autorisée avant votre échéance, sur tout ou partie de vos factures (FAQ, questions 1.3 et 5.2). Le guide de démarrage de la DGFiP ajoute qu'en cas d'échec d'une émission volontaire, vous pouvez revenir temporairement à vos modalités habituelles tant que l'obligation ne s'applique pas à vous.
Qu’est-ce qui change selon vos clients ?
La réforme ne traite pas vos factures de la même façon selon la qualité de votre client. C'est le premier critère donné par la DGFiP (FAQ, question 1.1).
| Votre client | Facture électronique via PA ? | E-reporting ? | Format de la facture |
|---|---|---|---|
| Entreprise assujettie établie en France (y compris un autre auto-entrepreneur agissant pour son activité) | Oui, dès 2027 | Non pour la transaction (les données partent avec la facture) ; oui pour le paiement si prestation de services | Factur-X, UBL ou CII via votre PA |
| Particulier en France | Non | Oui : données agrégées par jour | Libre : papier, PDF, mail |
| Professionnel établi à l’étranger | Non | Oui : données facture par facture | Libre |
| Particulier à l’étranger | Non | Oui | Libre |
| Association non assujettie à la TVA | Non | Oui (c’est vous qui transmettez) | Libre |
Si vous travaillez surtout avec des particuliers (coiffure à domicile, cours, ménage, coaching…), la réforme se traduit essentiellement par l'e-reporting : vos factures ne changent pas. Nous détaillons ce cas dans notre article facture électronique et particuliers (B2C).
Franchise de TVA : à quoi ressemble votre facture électronique ?
Rien ne change sur le fond : votre facture continue de porter la mention « TVA non applicable, article 293 B du CGI » (BOFiP, BOI-TVA-DECLA-40-10-20, § 50). Ce qui change, c'est la forme : les données sont transmises dans un format structuré (Factur-X, UBL ou CII) que votre plateforme agréée contrôle et achemine.
- TVA à zéro dans les données structurées : les règles de gestion des spécifications externes prévoient un code adapté pour les entreprises en franchise qui ne disposent pas d'un numéro de TVA. C'est votre logiciel qui le renseigne, pas vous.
- SIREN du client : indispensable pour trouver la plateforme de réception de votre client dans l'annuaire. Demandez-le dès le devis.
- Nature de l'opération : livraison de biens, prestation de services ou les deux.
- Adresse de livraison si elle diffère de l'adresse du client.
- Option pour les débits : cette mention ne concerne en principe pas un franchisé, qui ne collecte pas de TVA.
L’e-reporting en franchise : tous les deux mois
Pour les ventes aux particuliers et les opérations internationales, un franchisé transmet ses données de transaction tous les deux mois, au plus tard entre le 25 et le 30 du mois suivant la période, selon la fiche DGFiP « petite entreprise, franchise en base ». Les données sont agrégées par jour et par catégorie : aucune donnée personnelle sur vos clients n'est transmise. Pour les prestations de services, la même fiche prévoit aussi la transmission des montants encaissés, selon la même fréquence.
Et si vous perdez la franchise ?
Si vous dépassez les seuils et devenez redevable de la TVA, votre facture électronique portera la TVA et votre fréquence d'e-reporting suivra votre nouveau régime. Les seuils applicables sont détaillés dans notre guide de la franchise de TVA.
Que devez-vous faire concrètement dès maintenant ?
- Choisir votre plateforme de réception : c'est la seule obligation déjà en vigueur. Vous pouvez passer par une PA de la liste officielle ou par un logiciel « solution compatible », c'est-à-dire connecté à au moins une PA (FAQ, question 2.3).
- Signer l'accord de désignation (souvent un mandat donné à votre logiciel) : il permet votre inscription dans l'annuaire des destinataires de factures.
- Repérer vos fournisseurs déjà concernés : les grandes entreprises et ETI (la DGFiP cite les fournisseurs d'énergie, de téléphonie et d'accès internet) émettent électroniquement depuis le 1er septembre 2026.
- Compléter votre fichier clients avec le SIREN de chaque client professionnel.
- Classer vos clients : professionnels en France (facture électronique en 2027), particuliers et étranger (e-reporting en 2027).
- Tester l'émission électronique sur quelques clients professionnels avant septembre 2027, puis suivre les statuts (déposée, rejetée, refusée, encaissée).
- Conserver vos factures : dix ans au titre du Code de commerce, rappelle Service Public Entreprendre.
Un client vous réclame déjà une facture électronique ?
Le guide pratique de démarrage de la DGFiP (question 20) indique qu'un client ne peut pas vous l'imposer au titre de la réforme avant votre échéance du 1er septembre 2027, ni refuser de payer une facture au seul motif qu'elle n'est pas électronique. Un accord commercial peut en revanche organiser un échange dématérialisé.
Faut-il un logiciel pour la facturation électronique ?
Pas nécessairement pour l'e-reporting : la DGFiP indique que les plateformes agréées pourront proposer des services facilitant la transmission des données, et qu'il ne sera donc « pas forcément nécessaire » d'acquérir un logiciel (FAQ, question 9.2). Pour émettre des factures structurées à vos clients professionnels, un outil connecté à une PA reste en pratique le moyen le plus simple. Les critères à vérifier :
- Le logiciel est connecté à une plateforme agréée et vous dit laquelle (vérifiable sur la liste officielle).
- Il gère la mention de franchise et le passage éventuel à la TVA sans ressaisie.
- Il reçoit vos factures fournisseurs et restitue leurs statuts.
- Il prépare l'e-reporting de vos ventes aux particuliers et de vos encaissements.
- Il permet de changer de plateforme : la DGFiP rappelle que ce changement est possible à tout moment.
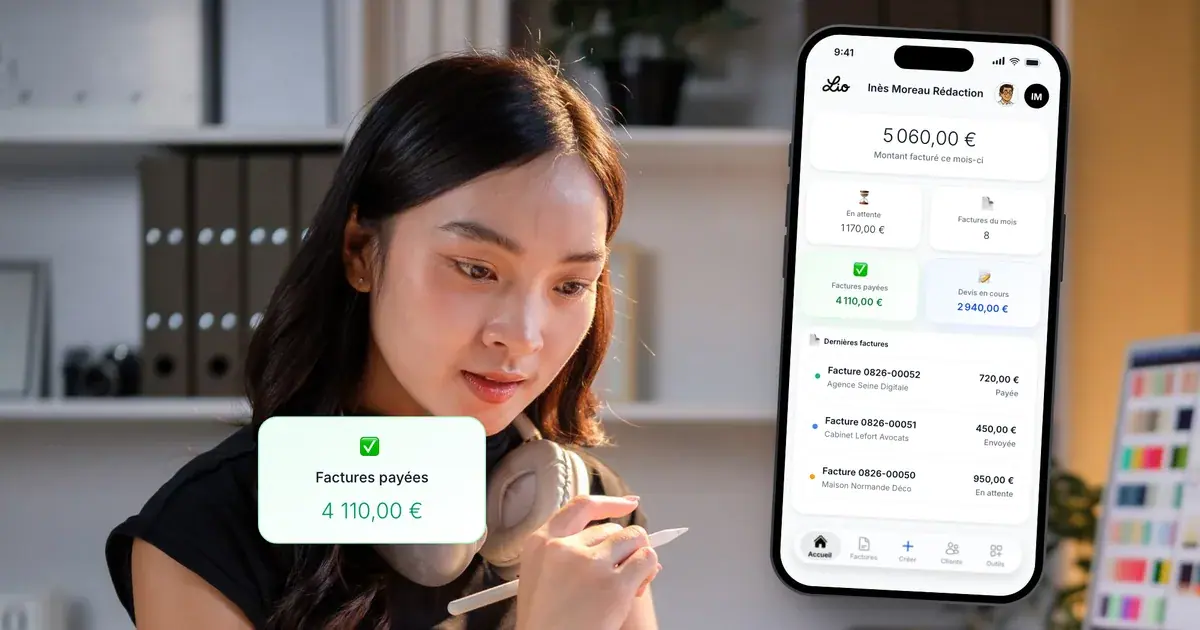
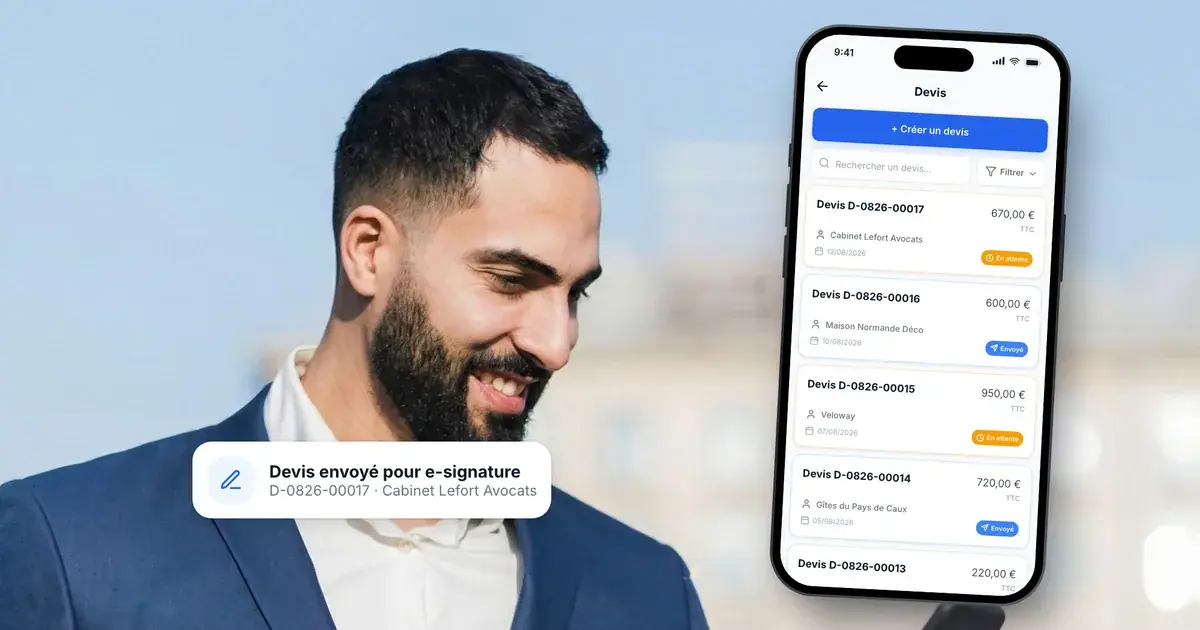
Lio fonctionne ainsi : il agit comme opérateur de dématérialisation et s'appuie sur SuperPDP, plateforme agréée immatriculée par la DGFiP, pour émettre, recevoir et transmettre vos factures, selon ses conditions d'utilisation E-facturation. L'utilisation de SuperPDP n'ajoute pas de coût au-delà de votre abonnement Lio. Pour aller plus loin sur les outils, voir quel logiciel de facturation choisir en auto-entrepreneur.
Préparez 2027 avec un logiciel pensé pour les auto-entrepreneurs
Devis illimités et factures dès l'offre gratuite, mention de franchise de TVA, réception des factures électroniques via une plateforme agréée et suivi des statuts. Activez la facturation électronique depuis vos paramètres.
Voir Lio pour les auto-entrepreneursQuels risques si vous ne faites rien ?
| Manquement | Quand | Sanction prévue |
|---|---|---|
| Pas de plateforme de réception | Depuis le 1er septembre 2026 | Mise en demeure de 3 mois, puis 500 €, puis 1 000 € par nouvelle période |
| Facture B2B non émise électroniquement | À partir du 1er septembre 2027 | 50 € par facture, plafond 15 000 € par an |
| E-reporting non transmis | À partir du 1er septembre 2027 | 500 € par transmission, plafond 15 000 € par an |
Une première infraction réparée spontanément ou dans les 30 jours suivant la demande de l'administration n'est pas sanctionnée (CGI, art. 1737 et art. 1788 D). Le détail du barème et de la tolérance de démarrage figure dans notre article sur les amendes de la facturation électronique.
Conclusion
Pour un auto-entrepreneur, la réforme se résume à deux temps. Depuis le 1er septembre 2026, une seule obligation : pouvoir recevoir vos factures fournisseurs via une plateforme agréée, franchise de TVA ou non. Au plus tard le 1er septembre 2027 : émettre des factures électroniques à vos clients professionnels et transmettre vos données de ventes aux particuliers tous les deux mois si vous êtes en franchise. D'ici là, choisissez votre solution de réception, complétez le SIREN de vos clients et testez l'émission sur quelques factures : vous aborderez 2027 sans urgence.
Questions fréquentes
Articles et pages liés