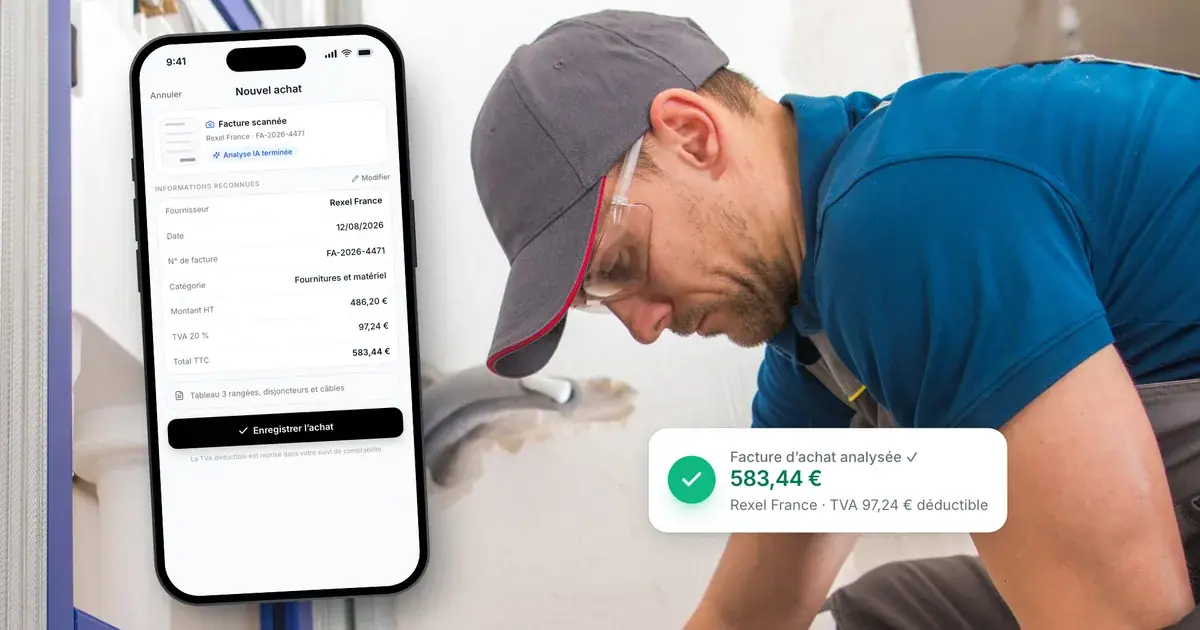
Une IA peut lire une facture fournisseur à partir d'une photo ou d'un PDF et en extraire automatiquement le fournisseur, la date, les montants et la TVA, ce qui supprime l'essentiel de la saisie manuelle. Ces données doivent toutefois être contrôlées, les justificatifs conservés selon les règles fiscales et, depuis le 1er septembre 2026, les factures électroniques de vos fournisseurs reçues via une plateforme agréée. Tickets de caisse, factures de grossistes, abonnements, sous-traitants : les factures d'achat arrivent sous toutes les formes. Ce guide explique comment fonctionne la lecture automatique, quelles erreurs surveiller, ce que dit la loi sur la numérisation du papier et comment la réforme de la facturation électronique change la donne.
En bref
Comment une IA lit-elle une facture fournisseur ?
La lecture automatique combine deux briques. L'OCR (reconnaissance optique de caractères) transforme l'image en texte brut. Le modèle d'IA interprète ensuite ce texte : il comprend qu'un nombre en bas à droite précédé de « Total TTC » est le montant à payer, qu'une suite de neuf chiffres est un SIREN ou qu'une date suivie de « échéance » n'est pas la date d'émission.
- Capture : photo au smartphone, PDF reçu par e-mail ou fichier importé.
- Lecture : extraction du texte et repérage des zones (en-tête, tableau, totaux).
- Interprétation : attribution de chaque valeur au bon champ (fournisseur, date, HT, TVA, TTC).
- Proposition : les champs pré-remplis vous sont présentés.
- Validation : vous corrigez si besoin et enregistrez la dépense.
Les modèles d'IA récents gèrent mieux que l'OCR classique les mises en page variées, les tickets froissés ou les factures sans tableau. Ils restent sensibles à la qualité de l'image et peuvent proposer une valeur plausible mais fausse, d'où l'étape de validation.
Quelles données l'IA extrait-elle, et où se trompe-t-elle ?
| Champ | Erreur fréquente | Vérification conseillée |
|---|---|---|
| Fournisseur | Nom commercial confondu avec la raison sociale, ou avec le nom du client | Comparer avec le SIREN ou l'adresse du fournisseur |
| Date | Date d'échéance ou de livraison prise pour la date d'émission | Relire l'intitulé à côté de la date |
| Numéro de facture | Numéro de commande ou de client retenu à la place | Vérifier le libellé « Facture n° » |
| Montant HT | Sous-total avant remise ou frais de port | Contrôler que HT + TVA = TTC |
| TVA | Plusieurs taux sur une même facture ramenés à un seul | Vérifier la ventilation par taux |
| Montant TTC | Acompte déjà versé ou reste à payer confondu avec le total | Comparer avec le paiement réellement effectué |
Une bonne photo limite les corrections
Posez la facture à plat, dans un endroit éclairé, cadrez les quatre coins et évitez les reflets. Pour une facture de plusieurs pages, préférez le PDF d'origine à des photos successives.
Quelles vérifications faire avant de valider une facture d'achat ?
L'IA vous fait gagner la saisie, pas le contrôle. Avant d'enregistrer une dépense, passez en revue ces points :
- Doublon : la même facture a-t-elle déjà été importée (photo puis PDF, par exemple) ?
- Mentions obligatoires : numéro, date, identité du vendeur et de l'acheteur, détail des produits ou services, taux et montant de TVA, conditions de paiement. La liste complète figure sur la fiche Mentions obligatoires sur une facture.
- Destinataire : la facture est-elle bien établie au nom de votre entreprise ?
- TVA : si vous êtes assujetti, une facture incomplète peut poser problème pour la déduction ; si vous êtes en franchise en base, vous ne récupérez pas la TVA sur vos achats, comme le rappelle la fiche Franchise en base de TVA.
- Paiement : le montant correspond-il à la ligne de votre relevé bancaire ?
- Nature de la dépense : s'agit-il bien d'une dépense professionnelle ?
Ne corrigez jamais le document lui-même
Si l'IA a mal lu un montant, corrigez la donnée enregistrée, pas l'image de la facture. Si la facture du fournisseur est erronée, demandez-lui une facture rectificative ou un avoir.
Scanner une facture papier : peut-on jeter l'original ?
Deux durées de conservation se superposent. Le ministère de l'Économie rappelle que les factures établies ou reçues se conservent dix ans en tant que pièces comptables (Code de commerce), tandis que le droit de contrôle fiscal porte sur six ans (article L. 102 B du livre des procédures fiscales), comme le détaille le BOFiP sur le délai et le mode de conservation.
Une facture papier peut être numérisée puis conservée sous forme électronique, mais pas n'importe comment. L'arrêté du 22 mars 2017 exige une reproduction à l'identique de l'original, en image et en contenu : couleurs reproduites à l'identique lorsqu'un code couleur existe, aucun traitement sur l'image, compression sans perte. L'archivage doit reposer sur une organisation documentée et contrôlée, garantissant disponibilité, lisibilité et intégrité pendant toute la durée de conservation.
| Situation | Original papier | À retenir |
|---|---|---|
| Photo prise pour la saisie automatique | À conserver | Une photo recadrée ou retouchée n'est pas une copie fiable au sens de l'arrêté |
| Numérisation conforme à l'arrêté du 22 mars 2017 | Conservation sous forme numérique possible | Procédure documentée, contrôles internes, archivage intègre |
| Doute sur la conformité du procédé | À conserver | Gardez le papier classé par mois ou par fournisseur |
Scan pour la saisie ≠ archivage probant
La photo qui sert à l'IA pour pré-remplir une dépense est un outil de saisie. Sauf si votre procédé respecte les conditions réglementaires de numérisation, conservez l'original papier.
Depuis septembre 2026, la lecture par IA est-elle encore utile ?
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France doivent pouvoir recevoir des factures électroniques via une plateforme agréée (PA), comme l'indique impots.gouv.fr. Les grandes entreprises et les ETI émettent déjà leurs factures sous ce format ; les PME, TPE et micro-entreprises le feront à partir du 1er septembre 2027.
Une facture électronique au sens de la réforme n'est pas un simple PDF : c'est un fichier structuré (Factur-X, UBL ou CII) dont les données sont lisibles directement par un logiciel. Pour ces factures, l'OCR devient inutile : fournisseur, montants et TVA sont déjà des champs identifiés. La lecture par IA garde en revanche tout son intérêt pour les autres documents.
| Document reçu | Lecture | Conservation |
|---|---|---|
| Facture électronique reçue via votre plateforme agréée | Données structurées, pas d'OCR nécessaire | Dans son format électronique d'origine |
| PDF envoyé par e-mail par un fournisseur TPE (jusqu'en 2027) | OCR et IA utiles | Fichier PDF reçu |
| Facture ou ticket papier | Photo ou scan puis IA | Original, sauf numérisation conforme |
| Facture d'un fournisseur étranger | OCR et IA utiles | Selon la forme de réception |
Le BOFiP précise que les factures électroniques doivent être conservées dans leur format d'origine, sans modification, avec les éléments de la piste d'audit. Évitez donc d'imprimer puis de rescanner une facture reçue électroniquement. L'administration a par ailleurs annoncé une phase de tolérance sur la fin de l'année 2026 pour les entreprises de bonne foi engagées dans leur mise en conformité. Pour le détail de l'obligation, consultez notre article sur la réception des factures électroniques.
Registre des achats et analyse des dépenses : que peut faire l'IA ?
Pour un micro-entrepreneur qui vend des marchandises ou fournit un logement, le registre des achats est obligatoire : date du règlement, moyen de paiement, référence du justificatif et montant. Des factures d'achat lues automatiquement et validées fournissent la matière de ce registre. Pour les autres activités, ces données servent surtout à piloter vos marges et vos charges.
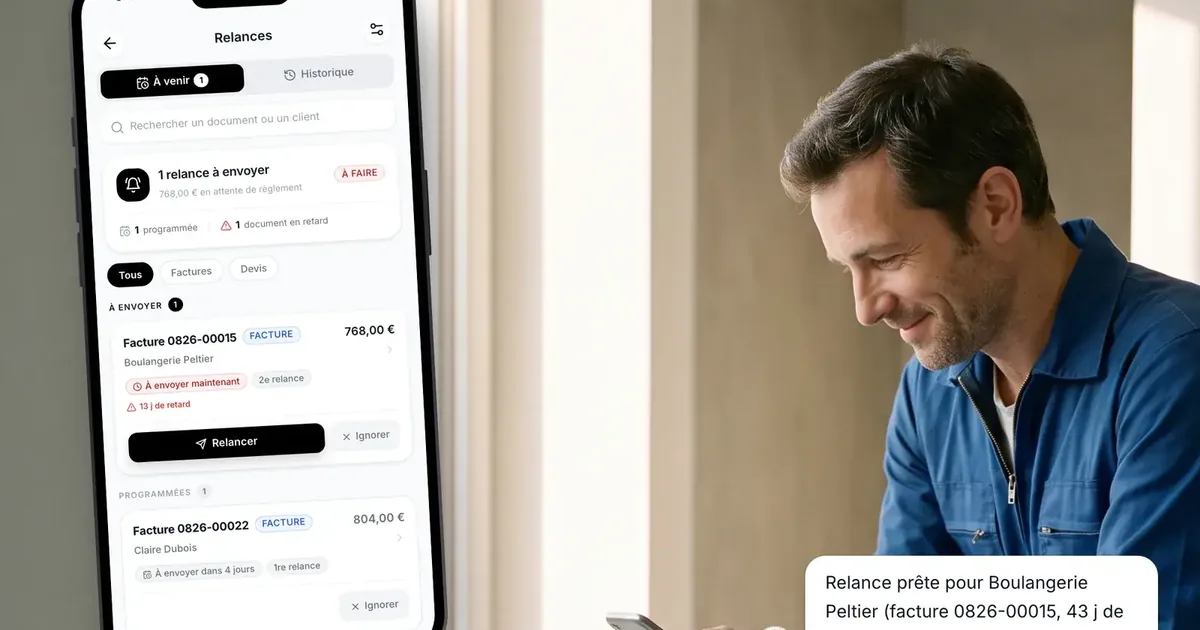
Dans Lio, l'onglet Comptabilité rassemble factures de vente et factures d'achat. Vous scannez une facture d'achat avec votre téléphone et l'IA détecte automatiquement le fournisseur, le montant et la date. L'assistant IA (plans payants, quota mensuel) peut ensuite analyser votre chiffre d'affaires et vos dépenses à partir de ces factures d'achat importées et produire des rapports : « Quelles ont été mes principales dépenses ce trimestre ? », « Comment ont évolué mes dépenses par rapport au trimestre précédent ? ».
Analysez vos dépenses et votre chiffre d'affaires avec l'IA
Scannez vos factures d'achat, puis posez vos questions à l'assistant IA de Lio : il s'appuie sur vos factures de vente et d'achat pour vous répondre.
Découvrir l'analyse comptable IAComment choisir un outil de lecture automatique des factures ?
- Validation obligatoire : l'outil doit présenter les champs extraits avant enregistrement, jamais les enregistrer en silence.
- Lien avec vos ventes : dépenses et recettes au même endroit permettent une analyse de marge sans export.
- Formats acceptés : photo, PDF et, à terme, factures électroniques structurées.
- Export : vos données doivent pouvoir être transmises à votre expert-comptable.
- Données personnelles : vérifiez qui traite les images et si elles servent à entraîner des modèles (voir IA, données clients et RGPD).
- Conservation : l'outil ne remplace pas, à lui seul, un archivage conforme des originaux.
Conclusion
La lecture de factures par l'IA supprime une saisie fastidieuse, à condition de garder une étape de validation, de conserver les originaux tant que votre procédé de numérisation n'est pas conforme et de traiter les factures électroniques reçues depuis septembre 2026 comme des données structurées à archiver telles quelles. Bien utilisée, elle alimente votre registre des achats, fiabilise vos exports pour l'expert-comptable et permet à un assistant IA d'analyser vos dépenses à côté de votre chiffre d'affaires.
Questions fréquentes
Articles et pages liés